
Der Dezember entscheidet: Wie Mittelständler das Steuerjahr 2026 noch gestalten können
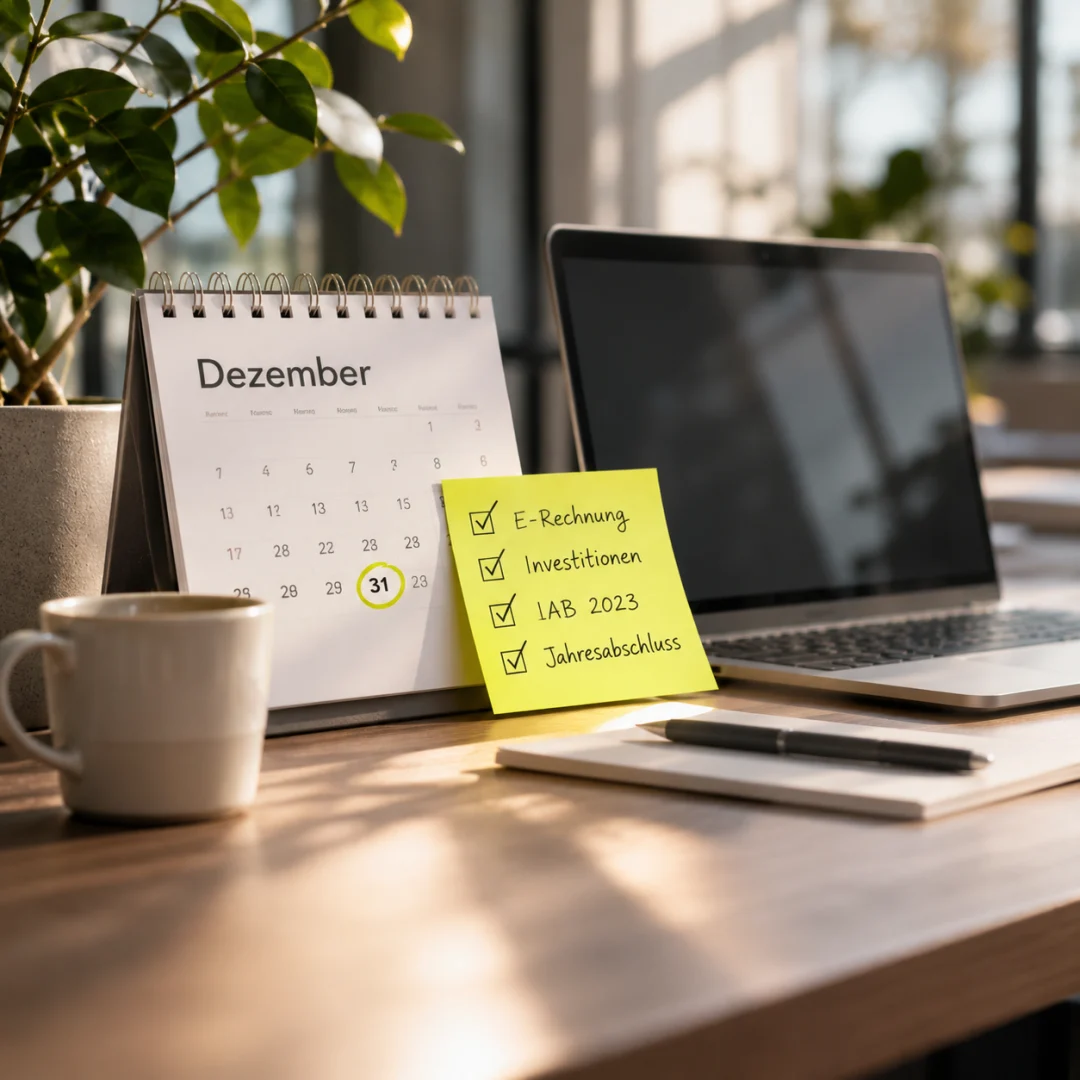
Die E-Rechnung wird für viele Betriebe zur Pflicht, die Abschreibungsregeln sind so großzügig wie lange nicht, und alte Investitionspläne holen manche Unternehmer ein. Wer in den kommenden Wochen die richtigen Entscheidungen trifft, kann seine Steuerlast spürbar senken. Wer sie verschiebt, verschenkt Geld. Für die meisten Unternehmer ist der Dezember kein ruhiger Monat. Aufträge sollen fertig werden, Kunden erwarten ihre Rechnungen, im Lager wird gezählt. Steuerliche Fragen rutschen da leicht nach hinten. Dabei ist dieser Monat der letzte, in dem sich das Steuerjahr 2026 noch beeinflussen lässt.
Wie viel davon abhängt, zeigt ein typischer Fall aus dem Mittelstand: Ein Metallbaubetrieb mit rund 1,4 Millionen Euro Jahresumsatz überlegt, eine neue Maschine anzuschaffen. 2023 hat er außerdem einen Investitionsabzugsbetrag für einen Transporter gebildet, der noch nicht gekauft ist. Und die Buchhaltung schreibt Rechnungen bislang als PDF. In diesem Betrieb stehen gleich drei Entscheidungen an, die sich bis zum 31. Dezember klären müssen.
Die Rechnung von morgen
Am einfachsten ist die Lage bei der Rechnungsstellung, denn hier hat der Gesetzgeber den Takt vorgegeben. Seit 2025 müssen alle Unternehmen E-Rechnungen empfangen können. Ab dem 1. Januar 2027 müssen Betriebe, deren Gesamtumsatz 2026 über 800.000 Euro liegt, ihre Leistungen an andere inländische Unternehmen grundsätzlich als E-Rechnung abrechnen. Das betrifft auch unseren Metallbauer. Ein PDF per E-Mail reicht dann nicht mehr. Kleinere Unternehmen haben noch ein Jahr länger Zeit.
Tückisch ist der Jahreswechsel selbst, und zwar für Betriebe jeder Größe: Wird eine Leistung aus 2026 erst im Januar abgerechnet, ist in der Regel schon eine E-Rechnung nötig, auch wenn der Umsatz unter 800.000 Euro liegt. Wer bei Papier oder PDF bleiben will, muss Leistungen aus 2026 noch bis zum 31. Dezember abrechnen. Archiviert werden muss der strukturierte Datensatz, nicht das Druckbild. Verbände des Handwerks fordern zwar eine Verschiebung auf 2028, beschlossen ist dazu aber nichts.
Investieren mit Rückenwind
Wer investieren will, findet derzeit ungewöhnlich gute Bedingungen. Für bewegliche Wirtschaftsgüter, die zwischen Juli 2025 und Ende 2027 angeschafft werden, ist eine degressive Abschreibung von bis zu 30 Prozent möglich. Allerdings wird im Anschaffungsjahr zeitanteilig gerechnet. Kommt die Maschine für 60.000 Euro mit zehn Jahren Nutzungsdauer erst im Dezember, bringt sie für 2026 nur 1.500 Euro Abschreibung.
Deutlich mehr bewirkt die Sonderabschreibung für kleinere und mittlere Betriebe. Lag der Gewinn im Vorjahr nicht über 200.000 Euro und wird die Maschine zu mindestens 90 Prozent betrieblich genutzt, sind zusätzlich bis zu 40 Prozent möglich, ohne zeitanteilige Kürzung. Im Beispiel wären das weitere 24.000 Euro.
Für rein elektrische Firmenfahrzeuge gilt eine eigene Regel: 75 Prozent der Anschaffungskosten lassen sich im ersten Jahr abschreiben, nach Klarstellung der Finanzverwaltung auch bei Gebrauchtfahrzeugen. Mit der Sonderabschreibung kombinieren lässt sich das nicht. Laptops, Tablets und Software können über ein Jahr abgeschrieben werden, geringwertige Wirtschaftsgüter bis 800 Euro netto sofort. Entscheidend ist in allen Fällen der Liefertermin, nicht das Bestelldatum. Wer jetzt noch bestellt, sollte die Lieferzeiten genau kennen.
Alte Pläne, neue Pflichten
Bei unserem Metallbauer drängt noch eine zweite Frist. Investitionsabzugsbeträge aus 2023 müssen in der Regel bis Ende 2026 durch eine tatsächliche Investition eingelöst werden. Steht der Transporter bis dahin nicht auf dem Hof, wird der Abzug rückwirkend gestrichen, und es drohen Nachzahlungen samt Zinsen. Ein unterschriebener Kaufvertrag genügt meist nicht.
Zehn Tage, die zählen
Betriebe, die ihren Gewinn per Einnahmen-Überschuss-Rechnung ermitteln, können über den Zahlungstermin steuern, in welches Jahr Einnahmen und Ausgaben fallen. Für wiederkehrende Zahlungen wie Mieten oder Versicherungen gilt die Zehn-Tage-Regel rund um den Jahreswechsel. Der Bundesfinanzhof verlangt dabei, dass Zahlung und Fälligkeit in diesem Zeitraum liegen. Wer eine Dauerfristverlängerung hat, kann die Umsatzsteuer für Dezember deshalb erst im neuen Jahr abziehen.
Wenn kleine Betriebe wachsen
Für junge oder sehr kleine Unternehmen lohnt ein Blick auf die Kleinunternehmergrenzen. Die Regelung gilt nur, wenn der Vorjahresumsatz 25.000 Euro nicht überschritten hat und der laufende Umsatz unter 100.000 Euro bleibt. Wird diese Grenze im Laufe des Jahres überschritten, endet die Befreiung sofort.
Ordnung im Abschluss und im Archiv
Zum Jahresende gehören auch die Bilanzthemen auf den Tisch: zweifelhafte Forderungen, mögliche Rückstellungen und der tatsächliche Warenbestand. Was bewertet wird, sollte nachvollziehbar dokumentiert sein. Eine gute Nachricht gibt es beim Aufräumen: Buchungsbelege müssen inzwischen nur noch acht Jahre aufbewahrt werden. Für Bücher und Jahresabschlüsse bleibt es bei zehn Jahren. Vor dem Schreddern sollte geklärt sein, ob laufende Prüfungen oder Förderbescheide dagegensprechen.
Was jetzt zu tun ist
Für unseren Metallbauer heißt das: Rechnungssoftware umstellen, Liefertermin der Maschine sichern und den Transporter noch in diesem Jahr anschaffen oder die Folgen bewusst in Kauf nehmen. Viele Unternehmen stehen vor ähnlichen Fragen. Die Partnerkanzleien der awicontaxGroup begleiten mittelständische Unternehmen dabei mit festen Ansprechpartnern vor Ort. Weitere Informationen und Beratung unter beratung@awicontax.de